Actualizado: 18 de noviembre de 2026 · Revisado por la Redacción Informora · Información general, no asesoría de seguros ni legal.
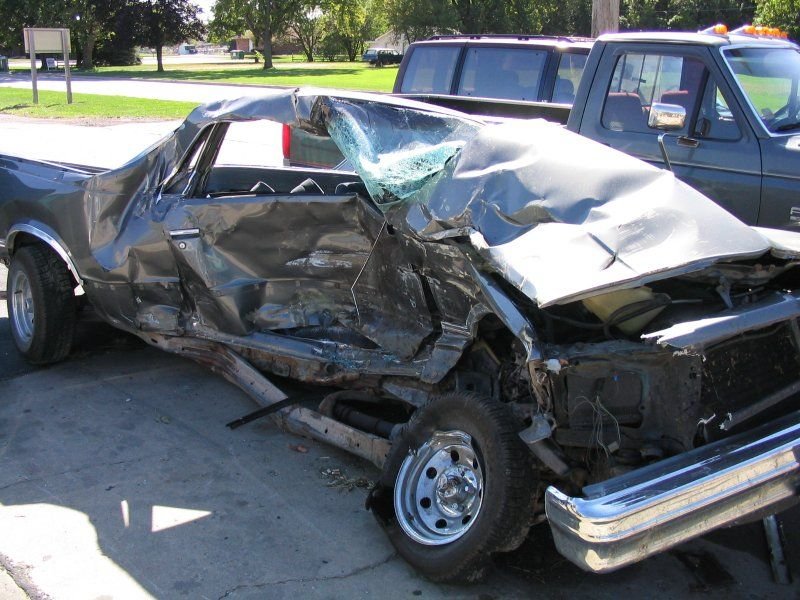
Te chocan, el otro conductor se baja y te dice que no tiene seguro. O se da a la fuga. ¿Quién paga tu carro y tus cuentas médicas? Para eso existe la cobertura contra conductor sin seguro (uninsured motorist o UM) y su pariente, la cobertura por conductor con seguro insuficiente (underinsured motorist o UIM). Es una de las partes más baratas de la póliza y, a la vez, de las que más gente rechaza sin saber lo que firma.
Te explicamos qué cubre, cuántos conductores manejan sin seguro en tu estado, cuánta cobertura conviene y qué hacer si te choca alguien sin póliza.
Lo esencial
- La cobertura UM/UIM te paga a ti y a tu familia cuando el culpable no tiene seguro, tiene muy poco o huye del lugar.
- Según el Insurance Research Council, citado por el Triple-I, el 15.4 % de los conductores del país no tenía seguro en 2023: más de 1 de cada 7.
- Veinte estados y D.C. la exigen. En otros, como Texas, la aseguradora debe ofrecértela y, si no la quieres, tienes que rechazarla por escrito.
- Una regla práctica es igualar tus límites de UM/UIM a los de tu seguro de responsabilidad civil.
Qué es la cobertura contra conductor sin seguro
El seguro de responsabilidad civil, el que exige la ley en casi todos los estados, paga los daños que tú causas a otros. Si el culpable es el otro y no tiene seguro, su póliza no existe y tu responsabilidad civil no te paga nada a ti. Ahí entra la UM/UIM.
Según el Insurance Information Institute (Triple-I), esta cobertura te reembolsa a ti, a un miembro de tu familia o a un conductor designado si los choca un conductor sin seguro o con un seguro que no alcanza para cubrir la pérdida total. También protege si eres víctima de un choque con fuga (hit-and-run) o si te atropellan como peatón.
Hay dos piezas que conviene distinguir:
- Conductor sin seguro (UM): el culpable no tiene póliza o no se le puede identificar.
- Conductor con seguro insuficiente (UIM): el culpable tiene seguro, pero sus límites son menores que tus daños. Por ejemplo, si sus límites son los mínimos de su estado y tus gastos médicos los superan, la UIM cubre la diferencia hasta tu propio límite.
En muchos estados además se separa en lesiones corporales (UMBI) y daños a la propiedad (UMPD). Lee bien tu página de declaraciones para saber cuál tienes.
Qué cubre y qué no
El Departamento de Seguros de Texas (TDI) explica en su guía sobre la cobertura contra conductor sin seguro que, en ese estado, la UM/UIM paga:
- La reparación de tu carro y de las cosas que estaban dentro.
- Un auto de alquiler si lo necesitas.
- Tus gastos médicos y los de tus pasajeros.
- El dolor y sufrimiento.
- La pérdida de valor de tu carro después del accidente.
El TDI agrega que el deducible de la UM/UIM en Texas es de $250, normalmente más bajo que el de la cobertura de choque. Las reglas cambian por estado: en algunos, la parte de daños a la propiedad no existe o tiene condiciones; en otros, la cobertura de lesiones incluye salarios perdidos.
¿No basta con mi cobertura de choque y mi seguro médico?
No siempre. El TDI advierte que la cobertura de choque (collision) y los pagos médicos (MedPay) o la protección contra lesiones personales (PIP) pueden quedarse cortos si tu carro es caro o necesitas atención médica prolongada. Tu seguro de salud cubrirá parte de tus lesiones, pero no te paga el sueldo perdido ni el dolor y sufrimiento, y aplica su propio deducible. Si tienes solo responsabilidad civil y no cobertura de choque, la UM de daños a la propiedad puede ser lo único que te pague el carro. Repasa la diferencia en nuestra guía de cobertura completa del seguro de auto.
Lo que normalmente no cubre: daños que tú causaste, accidentes manejando para apps de transporte o entregas sin el endoso correcto, y vehículos excluidos en la póliza.
Cuántos conductores no tienen seguro en tu estado
El riesgo varía mucho según dónde vives. Según las estadísticas del Triple-I con datos del Insurance Research Council, en 2023 el porcentaje estimado de conductores sin seguro fue de 15.4 % a nivel nacional, frente a 12.4 % en 2017. Algunos estados con muchas familias hispanas están por encima del promedio:
- Nuevo México: 24.1 %
- Florida: 20.6 %
- California: 20.4 %
- Colorado: 19.7 %
- Georgia: 19.0 %
- Illinois: 15.2 %
- Texas: 14.5 %
Mississippi encabeza la lista con 28.2 % y Maine tiene la tasa más baja, 5.7 %. Nueva York está en 8.6 %. El mismo informe indica que 20 estados y el Distrito de Columbia tienen requisitos obligatorios de cobertura UM o UIM.
Cuánta cobertura comprar
- Empieza por tus límites de responsabilidad civil. Muchos agentes recomiendan que la UM/UIM sea igual: si te proteges con $100,000 por persona cuando tú causas daño, tiene sentido tener lo mismo cuando te lo causan.
- Piensa en el costo real de una lesión. Una visita a emergencias, una cirugía y semanas sin trabajar pueden superar fácilmente los mínimos estatales. En Texas, por ejemplo, el mínimo de responsabilidad civil es 30/60/25 ($30,000 por persona, $60,000 por accidente y $25,000 por daños a la propiedad), según el TDI.
- Cubre el valor de tu carro. El TDI sugiere, como regla general, agregar al menos suficiente cobertura de daños a la propiedad para reemplazar tu vehículo. En Texas se puede aumentar en incrementos de $5,000.
- Compara precios. Pide a tu aseguradora el costo de subir la UM/UIM; suele ser una fracción de la prima total, pero cotiza para comprobarlo en tu caso.
- Pregunta por el “apilamiento” (stacking). En algunos estados, si aseguras varios carros puedes sumar los límites de UM. No está permitido en todas partes.
Qué hacer si te choca un conductor sin seguro
- Llama a la policía y pide un reporte oficial. En un choque con fuga, el reporte es clave para tu reclamo.
- Anota todo: nombre, licencia, placas, dirección y teléfono del otro conductor, además de testigos.
- Toma fotos de los vehículos, la calle, las señales y tus lesiones.
- Busca atención médica aunque te sientas bien y guarda todos los recibos.
- Avisa a tu aseguradora lo antes posible. Muchas pólizas exigen reportar choques con fuga en un plazo corto.
- No firmes acuerdos con el otro conductor ni aceptes efectivo sin hablar con tu aseguradora.
- Si el pago te parece injusto, pide la explicación por escrito y presenta una queja ante el departamento de seguros de tu estado.
Más detalles del proceso en nuestra guía de qué hacer después de un accidente de auto.
Errores comunes
- Firmar el rechazo sin leer. En estados como Texas, la cobertura se incluye salvo que la rechaces por escrito. Ese papel en el paquete de la póliza es justo el rechazo.
- Quedarte con los mínimos para ahorrar unos dólares. Sin UM/UIM, un choque con alguien sin seguro puede terminar en deudas médicas a tu nombre.
- Pensar que demandar al culpable resuelve todo. Puedes ganar el juicio y no cobrar nada si la persona no tiene bienes.
- No actualizar la póliza cuando compras un carro más caro o agregas conductores.
Más guías en nuestra sección de Seguros de auto y hogar.
Preguntas frecuentes
¿La cobertura contra conductor sin seguro es obligatoria?
Depende del estado. Según el Triple-I, 20 estados y D.C. la exigen. En otros, la aseguradora debe ofrecerla y puedes rechazarla por escrito. Revisa las reglas de tu estado y tu página de declaraciones.
¿Me cubre si el otro conductor se da a la fuga?
Generalmente sí. La UM está pensada también para choques con fuga en los que no se puede identificar al culpable. Suele exigir un reporte policial y aviso rápido a la aseguradora, y algunos estados ponen condiciones para los daños al carro.
¿Me suben la prima si uso la UM y no fui culpable?
Las reglas sobre recargos por accidentes en los que no fuiste culpable cambian de un estado a otro. Pregunta a tu aseguradora cómo afecta un reclamo de UM a tu renovación y, si tienes dudas, consulta al departamento de seguros de tu estado.
¿Me protege si voy como pasajero o caminando?
Normalmente sí. El Triple-I indica que la cobertura también aplica si te atropella como peatón un conductor sin seguro o con seguro insuficiente. Las condiciones exactas dependen de tu póliza.
Fuentes
- Triple-I — What is covered by a basic auto insurance policy?
- Triple-I — Facts + Statistics: Uninsured motorists
- Texas Department of Insurance — What is uninsured motorist coverage, and do I really need it?
- Texas Department of Insurance — Auto insurance guide
Este contenido es informativo y no sustituye la asesoría de un agente de seguros con licencia o de un abogado. Las coberturas, deducibles y requisitos varían por estado y por póliza. Consulta nuestro Aviso Legal y Política Editorial.