Actualizado: 12 de noviembre de 2026 · Revisado por la Redacción Informora · Información general, no asesoría de seguros.
Cuando pides una cotización, el agente suele preguntar: “¿Quieres responsabilidad civil o cobertura completa?”. La cobertura completa en el seguro de auto (full coverage) no es un producto oficial con un contenido fijo: es una forma de hablar de una póliza que, además de la responsabilidad civil que exige el estado, incluye protección para tu propio carro (colisión y comprensivo). Saber qué hay dentro de cada parte te ayuda a no pagar de más ni quedarte corto después de un choque.
En esta guía comparamos cobertura completa y solo responsabilidad civil, cuándo conviene cada una, qué te exige tu financiera y cómo ajustar deducibles para bajar la prima sin perder protección. Si buscas ahorrar, combina esto con nuestra guía de seguro de auto barato.
Lo esencial
- “Cobertura completa” suele significar responsabilidad civil + colisión + comprensivo; no incluye automáticamente todo (por ejemplo, gap, renta de auto o asistencia en carretera).
- La responsabilidad civil paga los daños que causas a otros; colisión y comprensivo pagan los daños a tu propio carro, menos el deducible.
- Si tu carro está financiado o en leasing, normalmente el prestamista exige colisión y comprensivo.
- Los mínimos estatales de responsabilidad pueden ser demasiado bajos para un accidente serio; los reguladores recomiendan considerar límites más altos.
Qué incluye la cobertura completa
El Insurance Information Institute (III) describe las coberturas básicas de una póliza de auto. Lo que en la calle se llama “cobertura completa” suele combinar estas:
- Responsabilidad por lesiones corporales (bodily injury liability): lesiones que tú causas a otras personas. También te cubre a ti y a familiares en la póliza al manejar el carro de otra persona con permiso.
- Responsabilidad por daños a la propiedad (property damage liability): daños que causas al carro de otro o a postes, cercas o edificios.
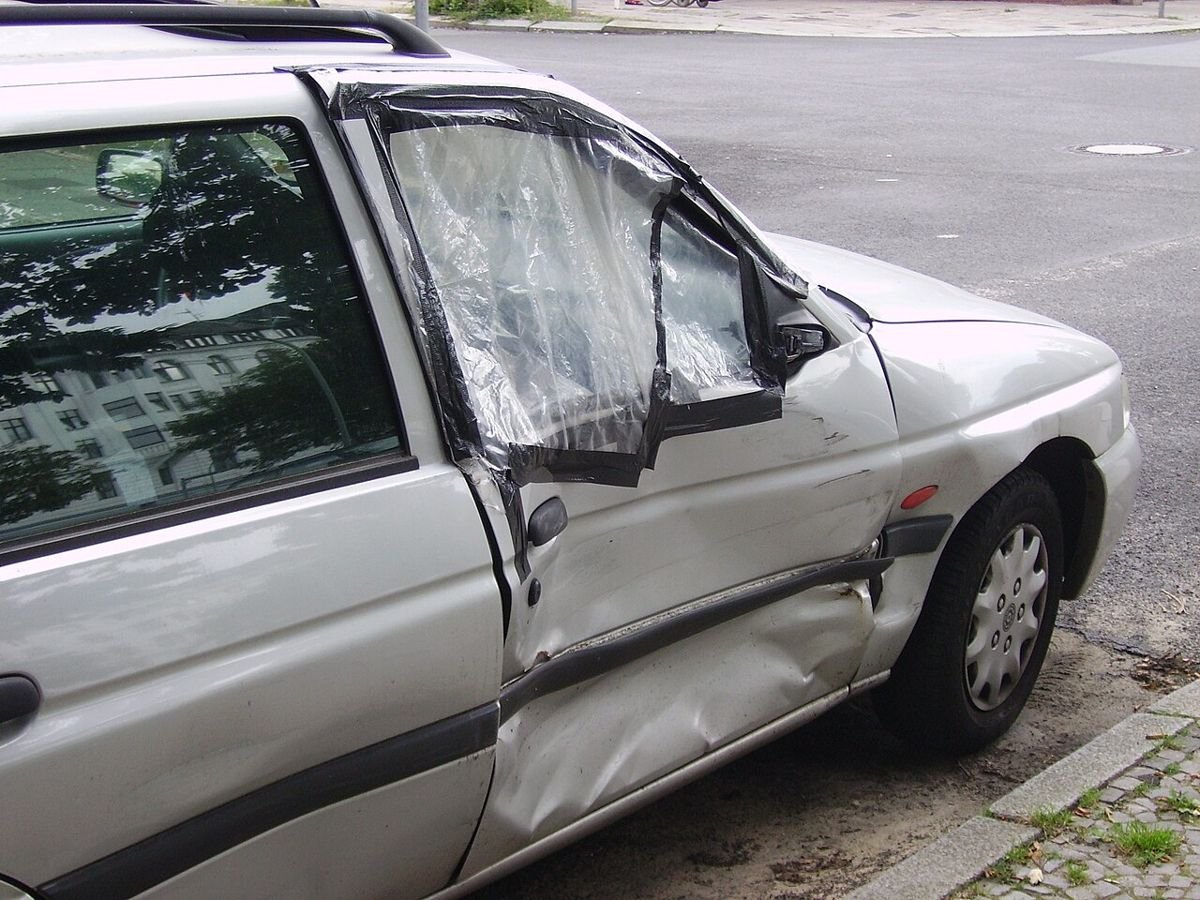
- Colisión (collision): repara o reemplaza tu carro tras chocar con otro vehículo u objeto, o si se vuelca, aunque tú tengas la culpa. Según el III, también cubre daños por baches. Tiene su propio deducible.
- Comprensivo (comprehensive): robo y daños no causados por colisión: incendio, objetos que caen, vandalismo, granizo, inundación, tormentas o choques con animales como venados. También suele cubrir el parabrisas. Tiene su propio deducible.
- Pagos médicos o protección contra lesiones personales (PIP): gastos médicos tuyos y de tus pasajeros; en estados que la exigen o la ofrecen, PIP puede incluir salarios perdidos.
- Conductor sin seguro o con seguro insuficiente (UM/UIM): te protege si te choca alguien sin seguro o con límites bajos.
Las dos primeras forman la “responsabilidad civil”. Lo que convierte una póliza en “completa” son, sobre todo, colisión y comprensivo. Las demás varían según el estado y lo que elijas.
Qué cubre solo la responsabilidad civil
La responsabilidad civil es lo mínimo que exige la mayoría de los estados para manejar legalmente. Paga a la otra parte cuando tú causas el accidente, hasta los límites de tu póliza. No paga la reparación de tu propio carro.
Los límites se expresan en tres números. Por ejemplo, el Departamento de Seguros de Texas explica que la ley de ese estado exige como mínimo la cobertura 30/60/25: $30,000 por persona lesionada, hasta $60,000 por accidente en lesiones y $25,000 por daños a la propiedad. El mismo regulador advierte que esos mínimos pueden quedarse cortos si causas un choque con varios vehículos o destruyes un carro caro, y que podrías tener que pagar la diferencia de tu bolsillo o ser demandado (TDI, guía de seguro de auto). Cada estado tiene sus propios mínimos; consulta el departamento de seguros de tu estado.
Cobertura completa vs. responsabilidad civil
| Situación | Solo responsabilidad civil | Cobertura completa |
|---|---|---|
| Chocas y dañas el carro de otro | Cubierto hasta tu límite | Cubierto hasta tu límite |
| Chocas y dañas tu propio carro | No cubierto | Cubierto por colisión, menos deducible |
| Te roban el carro | No cubierto | Cubierto por comprensivo, menos deducible |
| Granizo, inundación o un árbol cae sobre el carro | No cubierto | Cubierto por comprensivo, menos deducible |
| Te choca un conductor sin seguro | Depende de si tienes UM/UIM | Depende de si tienes UM/UIM; colisión puede cubrir tu carro |
| Costo de la prima | Menor | Mayor |
Cuándo conviene cada opción
Cobertura completa suele tener sentido si…
- Tu carro está financiado o en leasing. El contrato casi siempre exige colisión y comprensivo para proteger la garantía del préstamo. Si los quitas, el prestamista puede comprar un seguro por su cuenta y cargártelo, normalmente más caro.
- No podrías pagar otro carro si el tuyo se pierde en un choque o robo.
- Vives en una zona con granizo, inundaciones o robos frecuentes, donde el comprensivo se usa más.
Solo responsabilidad civil puede bastar si…
- Tu carro es viejo, está pagado y vale poco. Si la prima anual de colisión y comprensivo más el deducible se acerca a lo que vale el carro, la cobertura deja de compensar.
- Tienes ahorros suficientes para reparar o reemplazar el carro tú mismo.
Una forma rápida de decidir: busca el valor aproximado de tu carro y compáralo con lo que pagas al año por colisión y comprensivo, más tu deducible. Si la diferencia es pequeña, solo responsabilidad (con buenos límites) puede ser razonable.
Deducibles, límites y coberturas extra
- Deducible: lo que pagas tú en cada reclamo de colisión o comprensivo antes de que pague la aseguradora. Un deducible más alto baja la prima, pero solo conviene si tienes ese dinero ahorrado.
- Límites de responsabilidad: subir de los mínimos estatales a límites más altos suele costar relativamente poco en comparación con el riesgo que reduces. Si tienes casa o ahorros, protégelos.
- Seguro gap: según el III, una póliza estándar paga el valor de mercado depreciado del carro; si debes más de lo que vale (común con poco enganche), el seguro gap cubre la diferencia entre ese valor y lo que debes. Compara el precio del gap en la aseguradora y en el concesionario.
- Renta de auto y asistencia en carretera: son extras opcionales, no parte automática de la “cobertura completa”.
Cómo cotizar cobertura completa paso a paso
- Revisa tu contrato de préstamo o leasing para saber qué coberturas y deducible máximo te exigen.
- Define tus límites de responsabilidad por encima del mínimo estatal si puedes pagarlos.
- Elige deducibles que podrías pagar mañana sin endeudarte.
- Pide al menos tres cotizaciones idénticas: mismos límites, mismos deducibles, mismos conductores y vehículos. Solo así comparas precio real.
- Pregunta por descuentos: varias pólizas con la misma compañía, buen historial, cursos de manejo, dispositivos de seguimiento, pago automático.
- Revisa la póliza al recibirla (la página de declaraciones) y confirma que dice exactamente lo cotizado.
- Revisa cada año: cuando el carro pierde valor, quizá ya no necesites colisión y comprensivo.
Errores y estafas a evitar
- Creer que “completa” lo cubre todo. Pregunta qué incluye exactamente; pide la lista de coberturas por escrito.
- Quitar colisión en un carro financiado sin avisar al prestamista.
- Declarar datos falsos (dirección, conductores) para bajar el precio. La aseguradora puede negar el reclamo o cancelar la póliza.
- Agentes o pólizas falsas. Verifica que el agente y la compañía tengan licencia en el departamento de seguros de tu estado y paga directamente a la aseguradora. Denuncia fraudes en ReporteFraude.ftc.gov.
Preguntas frecuentes
¿Qué es exactamente la cobertura completa de seguro de auto?
No es un término legal con contenido fijo. En general significa una póliza con responsabilidad civil más colisión y comprensivo, que cubren daños a tu propio carro. Pide a la aseguradora la lista exacta de coberturas, límites y deducibles.
¿Es obligatorio tener cobertura completa?
La ley estatal normalmente solo exige responsabilidad civil (y en algunos estados otras coberturas como PIP o UM). Sin embargo, si tu carro está financiado o en leasing, el contrato suele exigir colisión y comprensivo.
¿Cobertura completa cubre si me roban el carro?
Sí, si incluye comprensivo, que cubre el robo y daños que no son por colisión, menos tu deducible. Los objetos personales dentro del carro normalmente no están cubiertos por la póliza de auto, sino por un seguro de hogar o de inquilino.
Fuentes
- Insurance Information Institute — Qué cubre una póliza básica de auto
- Insurance Information Institute — Qué es el seguro gap
- Texas Department of Insurance — Guía de seguro de auto
- California Department of Insurance — Guías de seguro de auto
Este contenido es informativo y no sustituye la asesoría de un agente o corredor de seguros autorizado en tu estado. Las coberturas, mínimos legales y precios varían por estado y aseguradora. Consulta nuestro Aviso Legal y Política Editorial.