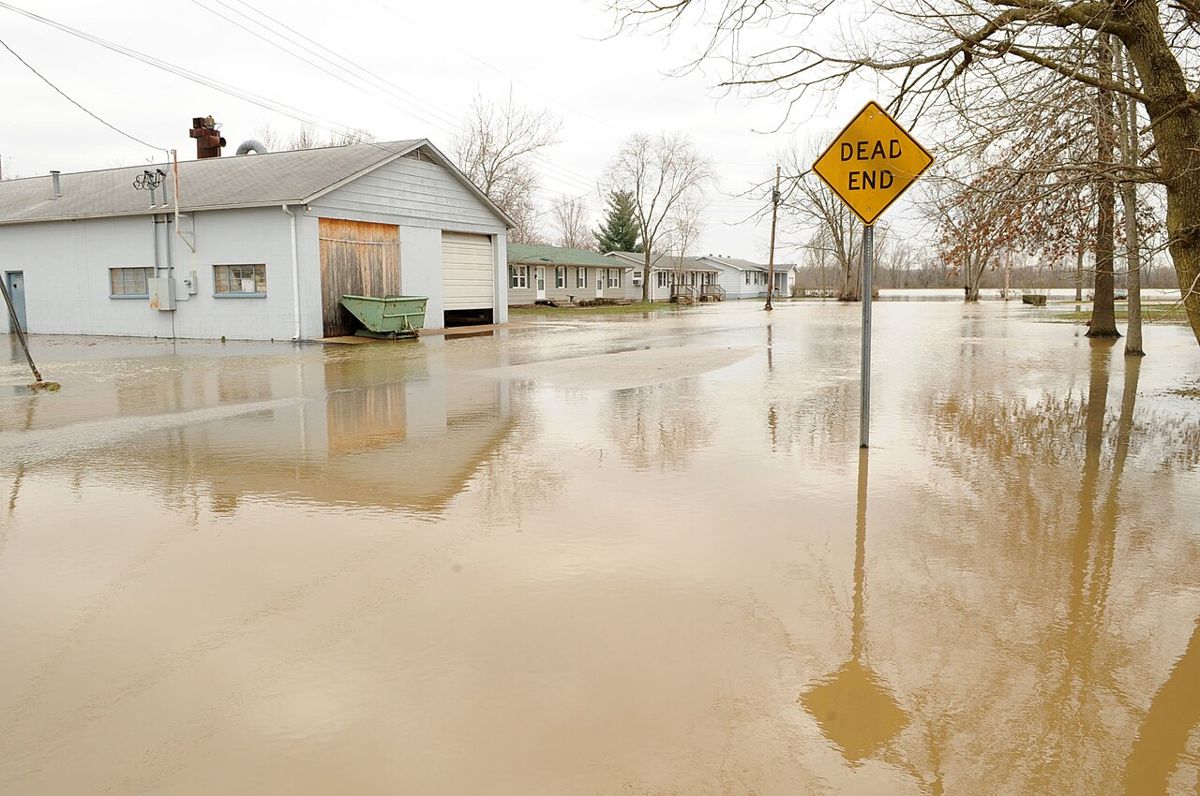
Actualizado: 14 de noviembre de 2026 · Revisado por la Redacción Informora · Información general, no asesoría de seguros.
Muchas familias descubren demasiado tarde que su póliza de hogar no paga los daños por agua de una tormenta o de un río desbordado. El seguro de inundación es una póliza aparte, y en ciertas zonas el banco te obliga a tenerlo para darte o mantener una hipoteca. Además, una póliza nueva normalmente tarda 30 días en empezar a cubrir, así que no sirve comprarla cuando ya anuncian la tormenta.
Esta guía explica qué cubre, cuándo es obligatorio, cuánto cubre como máximo el programa federal (NFIP), cuál es el periodo de espera y sus excepciones, y cómo comprarlo si eres dueño de casa o inquilino.
Lo esencial
- Las pólizas estándar de hogar y de inquilino excluyen los daños por inundación; se necesita una póliza separada.
- Si tu casa está en una zona de alto riesgo y tu préstamo es de un prestamista regulado o respaldado por el gobierno federal, la ley exige seguro de inundación.
- El NFIP cubre hasta $250,000 para la estructura de una vivienda de 1 a 4 familias y hasta $100,000 para el contenido.
- Las pólizas nuevas del NFIP empiezan a cubrir después de 30 días, salvo excepciones (por ejemplo, al cerrar un préstamo).
Qué es el seguro de inundación
Es una póliza que paga los daños causados por una inundación: agua que sube y cubre terrenos que normalmente están secos, por lluvias intensas, desbordamiento de ríos, marejada ciclónica o deshielo. El Insurance Information Institute aclara en su guía sobre qué desastres cubre el seguro de hogar que los daños por inundación están excluidos de las pólizas estándar de propietario y de inquilino, y que la cobertura se compra aparte, a través del Programa Nacional de Seguro contra Inundaciones (NFIP) o de algunas aseguradoras privadas.
Es distinto de otros daños por agua que sí suelen cubrir las pólizas de hogar, como una tubería que revienta dentro de la casa. Si quieres repasar qué cubre tu póliza actual, lee seguro de hogar: qué cubre y qué no.
Y no hace falta vivir junto al mar. Las inundaciones pueden ocurrir en zonas de riesgo bajo o moderado por tormentas fuertes, drenajes saturados o cambios en el terreno por nuevas construcciones.
¿Cuándo es obligatorio?
La ley federal (42 U.S.C. § 4012a) ordena a los prestamistas regulados por el gobierno federal no otorgar, aumentar, extender ni renovar un préstamo garantizado por una vivienda o casa móvil ubicada en una zona especial de riesgo de inundación (identificada por FEMA, donde hay seguro de inundación disponible) si el edificio no tiene seguro de inundación durante todo el préstamo. El monto mínimo es el menor entre el saldo del préstamo y la cobertura máxima disponible para ese tipo de propiedad.
La misma ley obliga a los prestamistas regulados a aceptar un seguro de inundación privado si cumple los requisitos de cobertura. Las agencias federales que prestan directamente tienen la misma regla. En la práctica, esto alcanza a la mayoría de las hipotecas, incluidas las FHA; revisa hipoteca FHA: requisitos si estás comprando.
Si tu casa está fuera de esas zonas, el seguro normalmente no es obligatorio, pero sigue estando disponible y suele costar menos. Tu prestamista te avisará si un nuevo mapa de FEMA cambia la zona de tu propiedad.
Qué cubre y cuánto
Una póliza del NFIP tiene dos partes que se compran por separado:
- Estructura (building): los cimientos, la estructura, la electricidad y plomería, el calentador de agua, la calefacción y el aire acondicionado, los electrodomésticos instalados, los gabinetes y las alfombras empotradas.
- Contenido (contents): muebles, ropa, electrónica y otros bienes personales. Los inquilinos pueden comprar solo esta parte.
Según 42 U.S.C. § 4013, para un edificio residencial de 1 a 4 familias el NFIP puede cubrir hasta $250,000 por la estructura, y hasta $100,000 por el contenido. Para edificios no residenciales, el máximo es de $500,000 por la estructura y $500,000 por el contenido. Si tu casa vale más, existen pólizas privadas de “exceso” que cubren por encima de esos límites.
Lo que normalmente no cubre
- Daños por moho o humedad que pudiste evitar.
- Pérdida de ingresos o gastos de vivienda temporal (las pólizas del NFIP no pagan hotel, a diferencia de muchas pólizas de hogar).
- Autos (los cubre la cobertura amplia de tu seguro de auto).
- Bienes en sótanos, con límites estrictos.
- El reflujo del alcantarillado no relacionado con una inundación; el III indica que normalmente requiere un endoso aparte en la póliza de hogar.
El periodo de espera de 30 días
La ley establece que una póliza nueva del NFIP, o un aumento de cobertura, entra en vigor después de un periodo de 30 días desde que completas la solicitud y pagas la prima. Hay excepciones en 42 U.S.C. § 4013(c):
- Cuando la compra está ligada a otorgar, aumentar, extender o renovar un préstamo (por ejemplo, al cerrar la compra de tu casa).
- Cuando la compras dentro del año siguiente a que FEMA revise los mapas y tu propiedad pase a una zona de riesgo.
- Ciertos casos de inundaciones después de incendios forestales en terrenos federales, si compras dentro de los 60 días siguientes a la contención del incendio.
Por eso, el mejor momento para comprar es ahora, no cuando el huracán ya tiene nombre.
NFIP o seguro privado
| Aspecto | NFIP | Seguro privado |
|---|---|---|
| Quién lo vende | Aseguradoras y agentes que trabajan con el programa federal | Aseguradoras privadas |
| Límites | $250,000 estructura / $100,000 contenido (residencial) | Pueden ser más altos |
| Vivienda temporal | No incluida | Algunas pólizas la incluyen |
| Aceptación del banco | Sí | Sí, si cumple los requisitos federales de cobertura |
Compara el precio, el deducible, el periodo de espera y si la póliza privada puede cancelarse o no renovarse con facilidad. Algunas familias combinan una póliza NFIP con una póliza privada de exceso.
Cómo comprarlo paso a paso
- Averigua tu zona de riesgo en el mapa de FEMA (Flood Map Service Center) o pregúntale a tu prestamista o agente.
- Llama a tu agente de seguros de hogar o de inquilino: la mayoría puede venderte una póliza del NFIP o una privada.
- Decide cuánto asegurar: el costo de reconstruir la casa (no su precio de mercado) y el valor de tus pertenencias.
- Compara deducibles: uno más alto baja la prima, pero tendrás que pagar más de tu bolsillo.
- Paga y guarda la póliza, y anota la fecha en que empieza la cobertura.
- Haz un inventario con fotos y videos de tu casa y tus bienes, y guárdalo en la nube.
- Renueva cada año y revisa los límites si remodelas.
Errores a evitar
- Creer que la ayuda por desastre reemplaza al seguro. La asistencia del gobierno tras un desastre, cuando existe, suele ser limitada y a veces es un préstamo que debes devolver.
- Esperar a que llegue la tormenta para comprar: el periodo de 30 días lo impide.
- Asegurar solo la estructura y olvidar el contenido, o al revés.
- Dejar vencer la póliza: si es obligatoria, el prestamista puede comprar una por ti (“force-placed”), normalmente más cara, y cobrártela.
- Contratistas que piden pago completo por adelantado después de una inundación. Pide licencia, presupuesto por escrito y paga por etapas.
Preguntas frecuentes
¿Mi seguro de casa cubre inundaciones?
No. Las pólizas estándar de propietario y de inquilino excluyen los daños por inundación. Necesitas una póliza de seguro de inundación aparte, del NFIP o de una aseguradora privada.
¿Es obligatorio el seguro de inundación?
Es obligatorio si tu casa está en una zona especial de riesgo de inundación y tienes un préstamo de un prestamista regulado o respaldado por el gobierno federal. Fuera de esas zonas es opcional, pero recomendable si hay riesgo.
¿Cuánto tarda en empezar a cubrir?
Normalmente 30 días después de completar la solicitud y pagar. No hay espera si la compras al cerrar un préstamo, y hay otras excepciones, como un cambio reciente en el mapa de riesgo.
¿Los inquilinos pueden comprar seguro de inundación?
Sí. Pueden comprar solo la cobertura de contenido para proteger muebles, ropa y electrónica. La estructura la asegura el dueño del edificio.
Fuentes
- 42 U.S.C. § 4012a — Requisitos de compra de seguro de inundación
- 42 U.S.C. § 4013 — Naturaleza y límites de la cobertura del NFIP
- Insurance Information Institute — Which disasters are covered by homeowners insurance?
Este contenido es informativo y no sustituye la asesoría de un agente de seguros con licencia. Las coberturas y precios dependen de la póliza, la zona y la aseguradora. Consulta nuestro Aviso Legal y Política Editorial.